Simply Pay

Captures d’écran
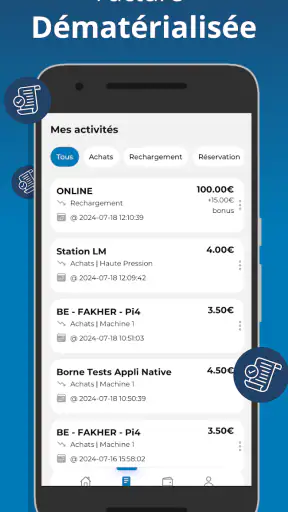
Détails
- Note
- 100.00 avis
- Version
- 2.0.11
- Développeur
- LM CONTROL
Analyse par Norviv
Simply Pay m’a laissé une impression assez claire : c’est une application financière pensée pour un usage précis, payer sur un automate à l’aide d’un portefeuille privatif, plutôt qu’un outil général pour gérer tout son argent. Cette spécialisation est à la fois sa meilleure qualité et sa principale limite. Quand le besoin correspond exactement à ce fonctionnement, l’expérience peut sembler beaucoup plus directe qu’avec une solution bancaire classique. En revanche, si vous cherchez une application pour suivre un budget, transférer de l’argent ou centraliser vos comptes, vous risquez de rester sur votre faim.
J’ai surtout apprécié son approche ciblée. Au lieu de présenter une longue liste de services financiers, Simply Pay se concentre sur le moment où l’on doit régler un achat depuis un automate. Le parcours paraît donc plus facile à comprendre pour quelqu’un qui veut simplement utiliser un portefeuille dédié dans ce contexte. L’application est gratuite, ce qui enlève un frein important pour la tester, et elle s’adresse à un public très large avec une classification PEGI 3.
Une application financière conçue pour un scénario bien particulier
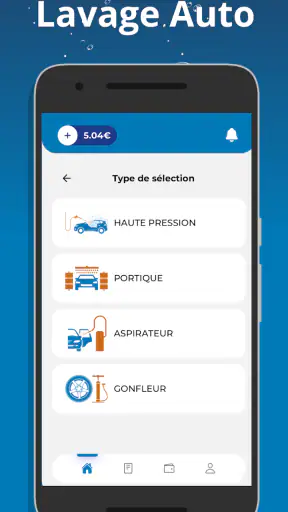
Le point essentiel à comprendre avant de l’installer est que Simply Pay n’est pas un portefeuille universel au sens habituel. Son intérêt repose sur la possibilité de payer sur un automate par l’intermédiaire d’un portefeuille privatif. Cette nuance change beaucoup la manière dont je la conseillerais. Je ne la choisirais pas comme application principale pour gérer mes dépenses quotidiennes, mais comme un outil complémentaire destiné à une situation de paiement déterminée.
Dans la pratique, j’imagine un scénario très simple : je me trouve devant un automate, je dois effectuer un règlement, et je préfère utiliser le portefeuille prévu par ce service plutôt que sortir une carte bancaire ou passer par une application bancaire traditionnelle. Simply Pay prend alors une place de relais entre le portefeuille et l’automate. La valeur de l’application ne vient pas d’un grand tableau de bord financier, mais de cette capacité à rendre une opération ciblée plus accessible.
Cette orientation peut aussi aider les personnes qui ne veulent pas mélanger leurs dépenses courantes avec un usage particulier. Un portefeuille privatif peut servir à isoler un montant destiné à certains paiements. Ce n’est pas nécessairement plus pratique pour tout le monde, mais cette séparation peut être utile lorsque l’on souhaite garder un contrôle plus strict sur la somme disponible pour une opération donnée.
La fiche de l’application la présente comme un produit de la catégorie finance, développé par LM CONTROL. Elle a été publiée le 9 juin 2021 et sa version actuelle est la 2.0.11. Ces éléments donnent surtout une idée de son positionnement : ce n’est pas un jeu ou une application de paiement généraliste, mais un outil spécialisé qui doit être jugé sur la simplicité de son parcours principal.
Ce que j’ai trouvé convaincant dans l’usage
La première force de Simply Pay est sa lisibilité conceptuelle. Même sans avoir besoin d’un grand nombre d’options, une application de paiement peut devenir confuse si elle mélange comptes, cartes, virements, historiques et services annexes. Ici, le principe est plus resserré. Pour un utilisateur qui sait déjà qu’il doit passer par un portefeuille privatif pour payer sur un automate, cette concentration peut éviter des détours inutiles.
Des articles sélectionnés pour vous

SHEIN : quand un achat déraille, peut-on encore corriger le tir ?

Galerie photo : retrouver ses images sans se perdre dans les effets

Jeu de Coloriage: Bébé Couleur, une activité simple pour les petites pauses

Temu après un faux pas : l’application aide-t-elle à reprendre la main ?

PowerDirector : le montage mobile gagne en fluidité sans perdre le contrôle

Slam : Une Révolution Grâce à la Dernière Mise à Jour Android
J’y vois aussi un avantage pour les utilisateurs qui préfèrent une solution séparée de leur banque. Installer une application dédiée à ce type de règlement permet de ne pas dépendre entièrement de l’interface de son établissement bancaire. Cela ne signifie pas que Simply Pay remplace une banque mobile : elle ne joue pas le même rôle. Mais pour une opération spécifique, une application indépendante peut être plus facile à expliquer à un proche ou à intégrer dans une routine.
Autre point intéressant, la gratuité réduit le risque de l’essai. Je peux la télécharger et vérifier si son fonctionnement correspond réellement à mon besoin sans devoir prévoir un abonnement. Pour une application aussi spécialisée, c’est important : le bon choix dépend moins de la quantité de fonctions que de la compatibilité avec le type d’automate et de portefeuille utilisé.
La présence d’une note moyenne de 4,5, accompagnée de plus de 300 évaluations, montre que l’application a reçu un accueil globalement favorable auprès des personnes qui l’ont essayée. Je ne prends pas cette note comme une garantie absolue, car une moyenne ne dit pas si chaque utilisateur dispose du même automate ou du même contexte de paiement. Elle reste toutefois un signal encourageant pour une application de niche.
Un workflow utile quand on veut séparer ses paiements
Le meilleur usage que j’ai identifié consiste à préparer le paiement avant d’arriver devant l’automate. Je vérifie d’abord que le portefeuille privatif est bien celui que je souhaite utiliser, puis je garde Simply Pay comme outil dédié au règlement. Cette organisation évite de découvrir au dernier moment que je ne suis pas dans le bon environnement de paiement. Ce n’est pas une fonction spectaculaire, mais c’est une habitude qui peut réduire les hésitations.
Je conseillerais également de traiter l’application comme un maillon d’une chaîne, et non comme l’ensemble de la solution financière. Le portefeuille, l’application et l’automate doivent tous correspondre au même usage. Si l’un de ces éléments ne s’accorde pas avec les autres, l’intérêt de Simply Pay diminue fortement. Cette dépendance est le principal point à vérifier avant de remplacer une méthode de paiement habituelle.
Un autre avantage pratique est la séparation mentale entre le paiement ordinaire et le paiement sur automate. Pour une personne qui surveille ses dépenses, utiliser un portefeuille réservé à un type d’achat peut faciliter le contrôle du montant engagé. Je ne présenterais pas cela comme un véritable outil de budget, car l’application n’est pas décrite comme un gestionnaire financier complet. C’est plutôt une méthode d’organisation personnelle rendue possible par son positionnement.
Enfin, son accessibilité technique est assez large : elle fonctionne à partir d’Android 7.0. Cela permet de l’envisager sur des appareils qui ne sont pas récents, ce qui est cohérent avec une application destinée à accompagner une opération ponctuelle plutôt qu’à proposer une interface graphique très lourde. Les utilisateurs d’un ancien téléphone Android doivent néanmoins garder l’appareil à jour autant que possible pour conserver une expérience stable.
La limite importante : une dépendance forte au contexte
La faiblesse de Simply Pay n’est pas forcément un défaut de conception ; elle découle surtout de sa spécialisation. Son utilité dépend du fait que l’automate accepte le mode de paiement associé au portefeuille privatif. Si vous ne rencontrez jamais ce type de situation, l’application aura peu de valeur au quotidien. Avant de l’adopter, je vérifierais donc le fonctionnement concret du service auquel je veux accéder, plutôt que de me fier uniquement au nom de l’application.
Cette dépendance peut aussi créer une friction au moment où l’on s’attend à pouvoir payer partout. Une application bancaire ou un portefeuille mobile plus généraliste est généralement plus polyvalent pour les achats habituels. Avec Simply Pay, il faut accepter que le parcours soit lié à un usage précis. Pour moi, ce n’est pas un problème si je connais à l’avance le contexte, mais ce serait un mauvais choix si je cherche une solution utilisable chez tous les commerçants.
Je trouve également important de ne pas confondre portefeuille privatif et compte bancaire complet. Une personne qui souhaite consulter ses opérations bancaires, programmer des virements, gérer plusieurs cartes ou analyser ses habitudes de consommation devrait se tourner vers une autre catégorie d’outil. Simply Pay peut compléter une organisation financière, mais elle ne semble pas destinée à la remplacer.
La version 2.0.11 indique que l’application a évolué depuis son lancement, mais cela ne change pas son rôle central. Je ne m’attendrais pas à y trouver les mêmes possibilités qu’une grande application bancaire. Cette attente réaliste est essentielle : l’expérience sera probablement satisfaisante si l’on vient pour payer sur un automate avec le portefeuille approprié, et décevante si l’on cherche une plateforme financière complète.
À qui je la recommande vraiment
Je recommande Simply Pay en priorité aux personnes qui utilisent effectivement un service de paiement sur automate reposant sur un portefeuille privatif. Pour ce public, l’application peut constituer un accès plus direct au paiement et éviter de détourner une application bancaire de son usage principal. Elle convient aussi aux utilisateurs qui aiment compartimenter leurs dépenses et conserver un portefeuille dédié à un besoin précis.
Elle peut être intéressante pour un proche qui n’est pas à l’aise avec les applications financières complexes. Son principe est plus facile à expliquer qu’un écosystème rempli de fonctions secondaires : il s’agit de disposer d’un portefeuille privatif et de l’utiliser pour régler sur un automate. Je resterais toutefois présent lors de la première utilisation afin de vérifier que la personne comprend bien le parcours et sait quel portefeuille sélectionner.
Les utilisateurs qui changent souvent de méthode de paiement, voyagent beaucoup ou veulent une compatibilité large devraient plutôt privilégier une solution bancaire ou un portefeuille mobile plus polyvalent. Dans leur cas, l’installation d’une application spécialisée risque d’ajouter une étape au lieu de simplifier la vie. De même, les personnes qui attendent un suivi détaillé de leurs finances ne trouveront pas ici le bon outil.
Le fait que l’application compte plus de 10 000 installations montre qu’elle a trouvé un public, mais ce volume ne signifie pas qu’elle convient à chaque utilisateur Android. Pour une application aussi ciblée, la question à se poser n’est pas « est-elle populaire ? », mais « est-ce exactement le type de paiement que je dois effectuer ? ». Cette distinction m’apparaît beaucoup plus utile pour prendre une décision.
Les questions à se poser avant le premier paiement
La première question est simple : l’automate devant lequel je veux payer accepte-t-il bien le dispositif lié à Simply Pay ? Si la réponse n’est pas claire, je ne remplacerais pas immédiatement ma méthode habituelle. Je commencerais par identifier le service concerné et par suivre ses indications, car l’application ne peut pas rendre compatible un automate qui ne prend pas en charge ce mode de règlement.
La deuxième concerne le rôle du portefeuille. Si je veux seulement disposer d’un moyen réservé à certains paiements, le concept peut être pertinent. Si je veux gérer l’ensemble de mon argent, je choisirais une banque mobile ou un portefeuille généraliste. Cette différence évite une déception fréquente : installer une application spécialisée en espérant y retrouver toutes les fonctions d’un compte financier.
Je me demanderais aussi si la gratuité correspond réellement à mon besoin. Comme l’application est gratuite, le test est facile, mais cela ne rend pas son usage pertinent dans toutes les situations. Une application sans coût peut tout de même ajouter une étape, demander une nouvelle habitude et nécessiter que l’on garde un portefeuille supplémentaire en tête. Le bon critère reste donc le gain de simplicité lors du paiement.
Enfin, je vérifierais la compatibilité de mon téléphone. Le fonctionnement à partir d’Android 7.0 couvre encore de nombreux appareils, mais l’expérience dépendra aussi de l’état général du téléphone et de la manière dont le service de paiement est configuré. Je garderais l’application installée et prête avant d’arriver devant l’automate, plutôt que de tenter une première configuration dans l’urgence.
Mon verdict après l’avoir replacée dans son vrai rôle
Simply Pay me paraît réussie lorsqu’on la juge comme une application financière spécialisée, et non comme une banque miniature. Elle répond à un besoin concret : payer sur un automate en passant par un portefeuille privatif. Sa gratuité, son positionnement clair et sa compatibilité avec des versions Android relativement anciennes renforcent son intérêt pour le public concerné.
En revanche, sa valeur chute dès que l’on sort de ce scénario. Elle ne devrait pas être choisie pour remplacer une application bancaire, suivre un budget complet ou disposer d’un moyen de paiement universel. Je la conseillerais donc avec une condition très nette : installez-la si vous avez réellement besoin de ce parcours de paiement, pas simplement parce que vous cherchez une nouvelle application financière.
Avec une note moyenne de 4,5 et plus de 100 avis publiés, Simply Pay semble avoir convaincu une partie de ses utilisateurs. Mon opinion rejoint cette lecture, mais avec une réserve importante : une bonne application spécialisée n’est pas automatiquement une bonne application pour tout le monde. Son vrai point fort est la simplicité d’un usage ciblé, pas la polyvalence.
Pour mon propre usage, je la garderais comme outil complémentaire lorsque l’automate et le portefeuille privatif correspondent au parcours prévu. Dans ce cadre, elle peut rendre une opération plus nette et moins intimidante. Si ce n’est pas votre situation, une solution de paiement plus générale sera probablement plus pratique et plus durable au quotidien.
Au final, Simply Pay mérite d’être essayée par les personnes directement concernées par ce mode de règlement. Elle ne promet pas de gérer toute votre vie financière, et c’est justement en respectant cette limite qu’elle devient intéressante. Pour le bon utilisateur, elle peut être une solution simple et gratuite ; pour les autres, elle restera une application trop spécialisée pour justifier une place permanente sur le téléphone.
Foire aux questions
01Qu’est-ce que Simply Pay et à quoi sert cette application ?
Simply Pay est une application de paiement mobile conçue pour simplifier certaines opérations financières depuis un smartphone. Selon les services disponibles dans votre pays et l’établissement partenaire, elle peut permettre de consulter des informations, d’effectuer des paiements ou de gérer des transactions sans utiliser systématiquement une carte physique. Avant de l’installer, vérifiez les fonctionnalités proposées dans votre région.
02Simply Pay est-elle sécurisée pour effectuer des paiements ?
La sécurité dépend notamment du chiffrement utilisé par l’application, des mécanismes de connexion et des protections configurées sur votre téléphone. Il est recommandé d’activer un code robuste, la biométrie lorsque celle-ci est proposée et les notifications de transaction. Évitez également les réseaux Wi-Fi publics et ne communiquez jamais vos identifiants, codes de validation ou informations bancaires à un tiers.
03Quels appareils et systèmes sont compatibles avec Simply Pay ?
Simply Pay est généralement destinée aux smartphones Android et iOS, mais la compatibilité exacte peut varier selon la version du système, le modèle de l’appareil et les services activés localement. Avant le téléchargement, consultez la fiche officielle de l’application afin de vérifier la configuration minimale requise. Un appareil ancien ou non mis à jour peut limiter certaines fonctions.
04Faut-il créer un compte ou fournir des informations personnelles pour utiliser Simply Pay ?
L’utilisation de Simply Pay peut nécessiter la création d’un compte, la vérification d’un numéro de téléphone ou l’association d’un moyen de paiement. Certaines fonctions financières peuvent également demander une vérification d’identité, conformément aux règles applicables. Lisez attentivement les conditions d’utilisation et la politique de confidentialité pour comprendre quelles données sont collectées, pourquoi elles le sont et combien de temps elles sont conservées.
05Simply Pay est-elle gratuite et des frais peuvent-ils être appliqués ?
Le téléchargement de Simply Pay peut être gratuit, mais cela ne signifie pas que toutes les opérations sont sans frais. Des commissions peuvent dépendre du type de transaction, du partenaire financier, du pays, du change ou d’un éventuel abonnement. Avant de confirmer un paiement, vérifiez toujours le montant total affiché et consultez la grille tarifaire officielle afin d’éviter les mauvaises surprises.


